Fondos buitre: cómo ganan dinero, de dónde vienen y qué pueden hacer los gobiernos
De los litigios contra Estados a la compra de vivienda: negocios distintos bajo una misma etiqueta. Historia, comparación internacional y claves de las últimas semanas, incluida la derogación del decreto español.
Por qué confiar en Pulso Diario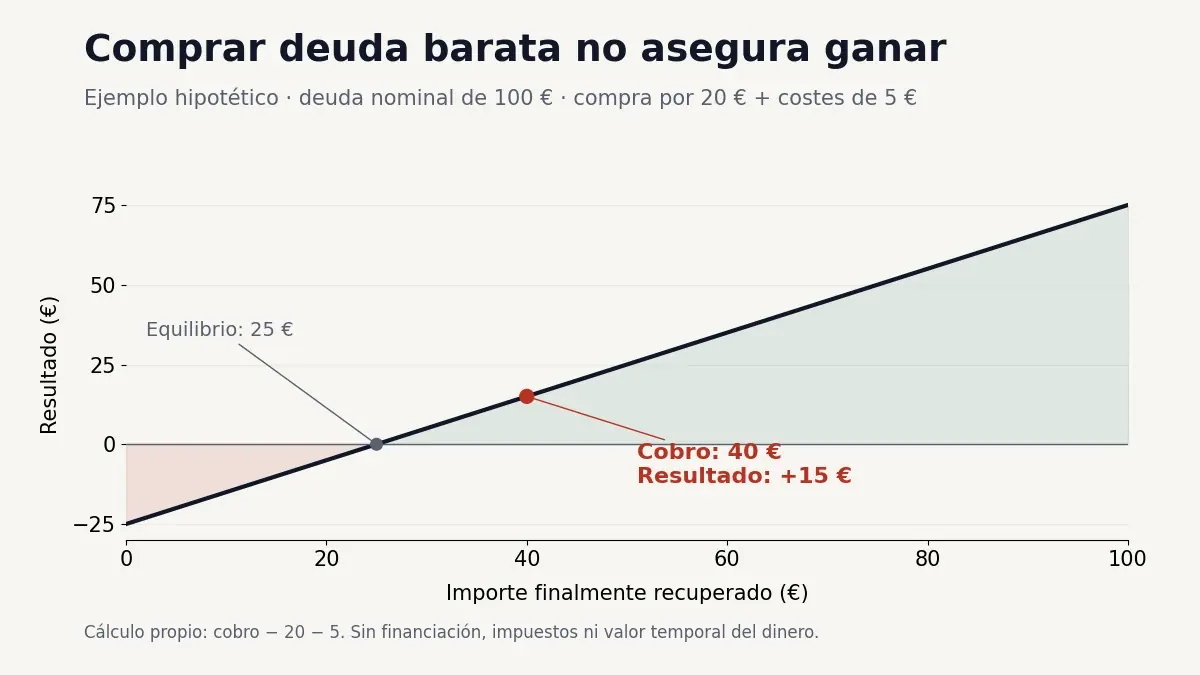
El análisis en un minuto
- Un fondo puede ganar recuperando solo parte de una deuda si la compró con suficiente descuento; también puede perder dinero.
- Los precedentes de Perú, Zambia y Argentina explican el problema de los acreedores que bloquean acuerdos; Madrid muestra el conflicto sobre vivienda pública.
- Reino Unido y Bélgica actúan sobre cobros de deuda; Irlanda, España, la UE y Estados Unidos utilizan instrumentos distintos sobre vivienda y préstamos.
- El dato reciente decisivo en España es la derogación del decreto del 29 de septiembre. Las novedades estadounidenses también exigen mirar sus excepciones.
Los fondos buitre no son un invento español ni todos hacen el mismo negocio. El término mezcla estrategias de compra de deuda en dificultades con inversiones inmobiliarias que pueden afectar a hogares enteros. Para valorar sus efectos hay que distinguir qué compran, cómo obtienen el rendimiento y qué derechos encuentran enfrente. La actualidad añade otra exigencia: comprobar si una medida anunciada sigue realmente en vigor.
La actualidad: una restricción aprobada no siempre sigue en vigor
El cierre de este análisis es el 4 de octubre de 2026. La secuencia española es importante: el Real Decreto-ley 26/2026 se publicó el 30 de septiembre y el Congreso acordó su derogación el 2 de octubre. Por tanto, no debe presentarse hoy como vigente la limitación de compras que contenía. Tampoco puede deducirse de ese rechazo que haya desaparecido toda la regulación de vivienda anterior.
La cronología siguiente recoge acontecimientos verificados entre el 24 de septiembre y el 2 de octubre, dentro de las últimas tres semanas. El caso personal que desencadenó protestas, una propuesta gubernamental y una norma en vigor son hechos diferentes.
| Fecha | Hecho documentado | Estado o límite |
|---|---|---|
| 24–29 septiembre · España | El desalojo de Maricarmen Abascal, de 87 años, desencadenó protestas. Reuters informó el día 29 de que aceptó una oferta para regresar. | Caso concreto y movilización social; no demuestra por sí solo el comportamiento de todos los fondos. |
| 27 septiembre · Estados Unidos | El Financial Times documentó la presión electoral sobre los grandes propietarios y las quejas en viviendas prefabricadas. | Debate sobre alcance y excepciones: las restricciones no cubren a todos los inversores ni todos los inmuebles. |
| 29–30 septiembre · España | Aprobación y publicación del RDL 26/2026, con una limitación temporal a ciertas adquisiciones por debajo del 70 % del valor de tasación. | Incluía excepciones, entre ellas destinos sociales o asequibles. No era un veto indiscriminado a toda inversión. |
| 2 octubre · España | El Congreso derogó el RDL 26/2026; el BOE publicó el acuerdo. | La medida decae. Un anuncio posterior de negociación no equivale a una nueva ley. |
Fuentes: Reuters, Financial Times y BOE. Se diferencia la fecha del hecho de la fecha de publicación de cada fuente.
Fuentes: [15] Reuters · Propuestas de vivienda y caso Abascal, 29/09/2026 · [16] BOE · Real Decreto-ley 26/2026, 29/09/2026 · [17] BOE · Acuerdo de derogación del RDL 26/2026, 02/10/2026 · [18] Financial Times · Vivienda e inversores en la campaña estadounidense, 27/09/2026
Qué significa «fondo buitre», y qué conceptos no son equivalentes
«Fondo buitre» es una denominación crítica de una estrategia, no una categoría jurídica universal. En su uso financiero clásico describe a compradores de deuda muy depreciada que buscan recuperar una cantidad superior, en ocasiones rechazando una reestructuración y litigando para cobrar. Comprar con descuento no demuestra por sí solo abuso: también puede reflejar un riesgo real de impago.
En el debate español la expresión se extiende a inversores que adquieren préstamos hipotecarios, edificios o viviendas y persiguen una rentabilidad elevada. Esa ampliación mezcla operaciones distintas. Un fondo de inversión, una sociedad propietaria de pisos, una SOCIMI y una empresa que gestiona cobros no son automáticamente lo mismo.
«Gran tenedor» sí tiene una definición normativa en la legislación española de vivienda; describe una dimensión patrimonial, no una condena por conducta abusiva. Para analizar una operación importa identificar al propietario, al acreedor y al gestor, además del nombre comercial visible.
| Actividad | Qué se compra | De dónde puede salir el rendimiento |
|---|---|---|
| Deuda soberana | Créditos o bonos de un Estado en dificultades | Acuerdo, reestructuración, venta del crédito o cobro judicial. |
| Deuda privada y empresas | Préstamos impagados o deuda empresarial | Recuperación de pagos, ejecución de garantías o reorganización de la empresa. |
| Inmuebles | Viviendas, edificios o suelo | Alquileres, rehabilitación, cambio de uso permitido o venta posterior. |
Clasificación económica explicativa. La forma jurídica y la regulación aplicable dependen de cada operación y país.
Fuentes: [1] FMI · Reestructuraciones de deuda soberana, 1950–2010 · [14] BOE · Ley 12/2023, por el derecho a la vivienda
Cómo ganan dinero: el descuento importa tanto como el cobro
Supongamos una deuda nominal de 100 euros que se compra por 20. Si se recuperan 40 y se gastan 5 en gestión y procedimientos, quedan 15 euros de resultado antes de financiación e impuestos. El deudor ha pagado menos que el nominal, pero el comprador ha ganado respecto a su coste. Son cifras hipotéticas, no rendimientos medios ni una operación real.
En este ejemplo el resultado es cobro menos 25. Cobrar 25 permite cubrir compra y costes; cobrar 10 deja una pérdida de 15. El margen de 15 sobre un desembolso total de 25 equivale al 60 %, sin anualizar. Cobrarlo dentro de cinco años tiene un valor económico diferente de cobrarlo mañana.
En vivienda hay que separar otra cuestión: una compra barata puede financiar rehabilitación y nuevos alquileres, o sostener un plan de aumentos de renta y reventa. El resultado social depende de lo que se haga con el activo, de los derechos existentes y de la competencia local. Una elevada rentabilidad contable no revela por sí sola ese resultado.
De dónde vienen: deuda negociable y ventanas abiertas por las crisis
No hay una única fecha de nacimiento que explique todos estos negocios. La inversión en activos deteriorados tiene antecedentes anteriores al uso popular de la etiqueta. Un punto de inflexión para la deuda soberana fue la crisis de los años ochenta y el desarrollo de un mercado secundario en el que los bancos podían vender créditos problemáticos a otros inversores.
El Plan Brady, anunciado en 1989, convirtió parte de esos préstamos en bonos y contribuyó a ampliar su negociación. Aparecieron acreedores con precios de entrada, horizontes y estrategias diferentes de los bancos que habían concedido la financiación. En ese entorno, una minoría podía encontrar más atractivo litigar que aceptar el acuerdo colectivo.
La expansión inmobiliaria sigue otra cronología: después de la crisis de 2007–2009, inversores con capital compraron viviendas ejecutadas en Estados Unidos y las destinaron al alquiler. La crisis no inventó la inversión inmobiliaria; creó una oportunidad de adquirir grandes carteras en un momento de debilidad de otros compradores.
Fuentes: [2] FMI · Emerging Market Spreads (2000) · [1] FMI · Reestructuraciones de deuda soberana, 1950–2010 · [8] GAO · Inversión institucional y vivienda, 22/05/2024
No es un fenómeno español: cambia el mercado, no la tensión de fondo
Los litigios contra Perú, Zambia y Argentina muestran la dimensión internacional de la deuda soberana. El país deudor, el domicilio del vehículo inversor y la jurisdicción donde se demanda pueden ser distintos. Por eso una ley nacional puede limitar ciertos cobros sin resolver todo el problema global.
En vivienda, Estados Unidos e Irlanda ofrecen ejemplos diferentes. El primero tiene un mercado desarrollado de propietarios institucionales de casas unifamiliares; el segundo aplica una fiscalidad específica a determinadas compras múltiples. España combina inversión institucional con una controversia particular sobre la venta de vivienda pública. No son mercados intercambiables.
La comparación útil no consiste en contar cuántas veces aparece la palabra «buitre», sino en preguntar qué se compra, cuánto control se concentra en una zona y qué protección conserva el ocupante o deudor.
Fuentes: [3] FMI · Informe sobre Perú, consulta de 2000 (2001) · [4] Parlamento británico · Lending to Developing Nations, 20/06/2007 · [5] FMI · Acting Collectively, 24/11/2014 · [9] GAO · Propiedad institucional en seis áreas metropolitanas, 24/03/2026 · [12] Revenue, Irlanda · Tipos de Stamp Duty
Cuatro precedentes que explican la controversia
Las controversias históricas no prueban que cualquier fondo actúe igual. Sí permiten ver los mecanismos: capacidad de bloquear acuerdos, litigación internacional y conflicto entre una venta patrimonial y la función social de un inmueble.
| Caso | Qué ocurrió | Por qué importa |
|---|---|---|
| Perú · 2000 | Elliott Associates litigó por deuda comprada con descuento y obtuvo medidas judiciales sobre activos oficiales. | Un acreedor minoritario puede ganar capacidad de presión sobre una reestructuración. |
| Zambia · 2007 | Donegal reclamó 55 millones de dólares por deuda adquirida a Rumanía; el caso se debatió en el Parlamento británico. | El alivio de deuda negociado con unos acreedores puede verse erosionado por reclamaciones de otros. |
| Argentina · crisis judicial de 2014 | El conflicto con acreedores que no aceptaron los canjes mostró el alcance de la interpretación de la cláusula pari passu. | Cobrar a unos y no a otros podía bloquear pagos y complicar una reestructuración mayoritaria. |
| Madrid · venta de 2013 y fallo de 2021 | El IVIMA vendió 2.935 viviendas a Encasa Cibeles. En 2021, el Supremo rechazó una acción de desahucio por la nulidad del título de adquisición. | El problema era también la legalidad de la decisión pública de vender; no solo la actuación posterior del comprador. |
La sentencia sobre Encasa Cibeles no es una prohibición general de comprar viviendas. No debe confundirse esa operación autonómica con otras ventas municipales.
Fuentes: [3] FMI · Informe sobre Perú, consulta de 2000 (2001) · [4] Parlamento británico · Lending to Developing Nations, 20/06/2007 · [5] FMI · Acting Collectively, 24/11/2014 · [6] Tribunal Supremo · Sentencia 95/2021, 23/02/2021 · [7] El País · Resolución sobre Encasa Cibeles, 25/02/2021
Argentina: una historia que no terminó en un único acuerdo
La consulta del FMI sobre Argentina de 2026 recoge un acuerdo de marzo con determinados acreedores que no participaron en los canjes de 2005 y 2010 o no se acogieron a las condiciones ofrecidas en 2016. Ese dato ilustra la duración de los conflictos residuales.
Es un antecedente de este año, no un acontecimiento de las últimas semanas. Tampoco permite afirmar que toda reclamación pendiente sea idéntica ni que toda persona que rechaza un canje siga una estrategia abusiva.
Fuentes: [21] FMI · Argentina, consulta del artículo IV de 2026
Cuánto poder tienen: el promedio nacional puede ocultar concentración local
El informe de GAO de marzo de 2026 examina seis áreas metropolitanas estadounidenses con datos hasta 2024. En ellas, los inversores definidos por el estudio poseían desde menos del 1 % hasta el 3 % de todas las casas unifamiliares; dentro del segmento de casas unifamiliares alquiladas, su peso iba del 4 % en Seattle al 22 % en Jacksonville.
Son denominadores distintos. Una participación pequeña en todas las viviendas puede coexistir con una presencia relevante en un submercado. La muestra no es representativa de todo Estados Unidos y no permite trasladar sus porcentajes a Madrid o Barcelona.
La revisión de 74 estudios publicada por GAO en 2024 encontró trabajos compatibles con aumentos de precios y rentas, y también con estabilización tras la crisis. La evidencia sobre acceso a la propiedad y consecuencias para inquilinos era menos concluyente. Atribuir toda una crisis habitacional a un solo tipo de propietario excede lo que esos estudios permiten sostener.
Fuentes: [9] GAO · Propiedad institucional en seis áreas metropolitanas, 24/03/2026 · [8] GAO · Inversión institucional y vivienda, 22/05/2024
Qué hacen los gobiernos con los litigios de deuda
Reino Unido aprobó en 2010 una ley que limita lo recuperable de determinadas deudas asociadas a países de la iniciativa de alivio HIPC. No cancela todas las deudas ni prohíbe todos los fondos: acota un conjunto de reclamaciones y conecta el cobro con el alivio acordado.
Bélgica adoptó en 2015 una respuesta más centrada en la ventaja ilegítima. Para activar sus restricciones no basta cualquier descuento: exige una desproporción manifiesta y al menos otro criterio legal. La sentencia constitucional de mayo de 2018 rechazó el recurso de NML Capital. Su alcance depende de la conexión con la jurisdicción belga.
La respuesta contractual es distinta: las cláusulas de acción colectiva permiten que una mayoría cualificada vincule a una minoría. El FMI respaldó en 2014 cláusulas agregadas y una aclaración de pari passu para reducir bloqueos. No eliminan todo litigio ni sustituyen la negociación sobre la capacidad real de pago.
Fuentes: [11] Reino Unido · Debt Relief (Developing Countries) Act 2010 · [10] Tribunal Constitucional belga · Sentencia 61/2018 · [5] FMI · Acting Collectively, 24/11/2014
Qué hacen con la vivienda y los préstamos privados
Aquí las herramientas son fiscales, urbanísticas, de competencia y de protección contractual. Mezclarlas con las leyes de deuda soberana lleva a conclusiones equivocadas: restringir una reclamación contra un Estado no limita por sí mismo el alquiler de una vivienda.
| Jurisdicción | Medida documentada | Qué no debe deducirse |
|---|---|---|
| Irlanda | Stamp Duty del 15 % para determinadas adquisiciones de diez o más viviendas en doce meses; los apartamentos quedan fuera de ese tipo especial. | No es un impuesto general del 15 % sobre todo fondo ni sobre cualquier compraventa. |
| Unión Europea | La Directiva 2021/2167 regula administradores y compradores de créditos y exige protección del prestatario, incluido el trato sin acoso. | Facilitar un mercado de créditos no autoriza a borrar las defensas del deudor. Su aplicación nacional requiere examinar la transposición. |
| España | La Ley 12/2023 establece un marco con grandes tenedores y zonas tensionadas, sujeto a requisitos y competencias territoriales. | Gran tenedor no significa automáticamente fondo buitre. No existe una aplicación idéntica de todas las medidas en todos los municipios. |
| Estados Unidos · 2026 | La orden del 20 de enero dirige restricciones sobre apoyo y ventas federales y revisiones de competencia; GAO informó en julio de la aprobación parlamentaria de la ROAD to Housing Act. | La orden ejecutiva no debe resumirse como un veto universal autoejecutable. El tipo de vivienda y el alcance de cada instrumento importan. |
Comparación de instrumentos, no asesoramiento para una compraventa concreta. La restricción española del RDL 26/2026 figura aparte como norma derogada.
Fuentes: [12] Revenue, Irlanda · Tipos de Stamp Duty · [13] Unión Europea · Directiva 2021/2167 · [14] BOE · Ley 12/2023, por el derecho a la vivienda · [19] Casa Blanca · Orden sobre inversores y vivienda, 20/01/2026 · [20] GAO · Congreso y restricciones a inversores, 13/07/2026
El dilema: frenar prácticas dañinas sin premiar otras vías de elusión
El criterio del descuento resulta intuitivo, pero plantea una dificultad económica: un precio bajo puede responder a ocupación, deterioro, litigios, deudas o necesidad de obras. No mide por sí mismo una intención abusiva. En sentido contrario, pagar un precio cercano a la tasación tampoco garantiza un alquiler asequible o un buen mantenimiento.
Una prohibición mal delimitada puede desplazar compras hacia sociedades interpuestas o categorías exentas. Una medida fiscal puede reducir el precio que el inversor ofrece, cambiar el destino del capital o afectar a promociones futuras. Son mecanismos plausibles que deben comprobarse, no efectos inevitables ni excusas para renunciar a regular.
La alternativa es definir conductas y resultados verificables: identidad del propietario efectivo, concentración local, cumplimiento contractual, mantenimiento, rentas, reclamaciones y destino de la vivienda pública. Si se exige alquiler asequible a cambio de un beneficio, hacen falta duración, inspección y consecuencias por incumplimiento. El objetivo y la forma de medirlo deben aparecer antes que la etiqueta política.
Qué políticas merece la pena evaluar, y con qué indicadores
La síntesis de este análisis es una combinación de reglas: proteger los derechos de inquilinos y deudores, facilitar reestructuraciones viables, vigilar la concentración y aumentar la oferta asequible. Ninguna de esas tareas queda resuelta simplemente cambiando el nombre del comprador.
El efecto debe medirse frente a un escenario comparable: evolución de alquileres y acceso, viviendas adicionales disponibles, calidad, desahucios y coste público. Una caída de compras institucionales es un cambio de propietario; no demuestra por sí sola que hayan bajado los precios o mejorado los contratos.
| Prioridad | Qué observar | Riesgo que debe vigilarse |
|---|---|---|
| Proteger a ocupantes y deudores | Resolución de reclamaciones, mantenimiento, acuerdos y pérdida de vivienda. | Protección formal sin medios para hacerla efectiva. |
| Evitar concentración perjudicial | Propietario efectivo y cuota por barrio y tipo de inmueble. | Fragmentación entre sociedades que oculta el control común. |
| Ampliar oferta asequible | Viviendas netas incorporadas y duración real del precio protegido. | Contar cambios de titular como si fueran viviendas nuevas. |
| Hacer viable la reestructuración | Tiempo, costes y participación de acreedores. | Bloqueos minoritarios o acuerdos incompatibles con la capacidad de pago. |
Propuesta de evaluación de Pulso Diario, no resultados empíricos de una política ya medida.
Método, fuentes y límites de este análisis
Investigación documental cerrada el 4 de octubre de 2026. Se priorizan BOE, FMI, GAO, legislación europea, la administración tributaria irlandesa y documentos judiciales y parlamentarios. Reuters y Financial Times se utilizan para los acontecimientos recientes y se atribuyen expresamente. La resolución belga se consulta en una reproducción del Moniteur belge.
Los datos estadounidenses corresponden a sus mercados y periodos; no se extrapolan a España. La gráfica es un cálculo hipotético propio y no una estimación de rentabilidad. Las conclusiones de diseño regulatorio son interpretación editorial. No se ha construido un censo de fondos ni se atribuye una conducta ilícita a una empresa por el mero hecho de invertir en deuda o vivienda.
Comentarios · ¿qué duda te queda?
¿Qué dato te ayudaría a entender mejor esta noticia? Comparte tu pregunta o señala un posible error con su fuente. Usaremos las dudas para orientar nuevas explicaciones, sin prometer una respuesta individual.
Los comentarios se revisan antes de publicarse. Respeta a los demás, aporta argumentos y evita publicidad o datos personales. Puedes eliminar tus propios comentarios.
Google se cargará al pulsar. Privacidad.
Has accedido con Google.
Más en Economía
Octubre suma 186.612 afiliaciones y 43.128 parados registrados: qué mide cada dato
La CNMC comunica nuevos expedientes a Apple y Amazon por el cumplimiento de su orden de 2023
El Tesoro busca hasta 6.500 millones en letras este martes: los plazos directos ya cerraron
Renta 2025: hoy termina el plazo para domiciliar el segundo pago si se domicilió el primero
El euríbor baja unas milésimas en octubre, pero una revisión anual de la hipoteca puede encarecerse
La nueva norma del aceite prevé retirar producción solo si se activa el umbral de sobreoferta
El déficit público sin ayuntamientos alcanza el 1,75% del PIB hasta agosto
El IPC mantiene la inflación anual en el 4,9% en el avance de octubre
La economía española crece un 0,6% en el tercer trimestre, una décima menos que en primavera
BBVA ganó 9.066 millones hasta septiembre, un 13,6% más
El BCE mantiene el tipo de depósito en el 2,50% ante la presión de la energía