Por qué España cobra menos que buena parte de Europa: productividad, bajas e impuestos
La distancia salarial se reduce al comparar poder de compra e ingresos netos, pero persiste frente a varias economías europeas. Los datos ayudan a precisar qué explican la productividad, el absentismo y la fiscalidad, y qué no demuestra la mayor frecuencia de bajas entre jóvenes.
Por qué confiar en Pulso Diario
Ilustración editorial original
Las conclusiones del análisis
- El salario anual equivalente a jornada completa en España fue un 15,3 % inferior al de la UE en 2024: 33.700 frente a 39.808 euros.
- Para un asalariado soltero sin hijos al salario medio, el ingreso neto ajustado por precios de 2025 queda un 23,7 % por debajo del alemán y un 9,2 % por debajo del francés; supera ligeramente al italiano.
- La menor productividad tiene raíces de largo plazo: inversión, intangibles, tamaño y gestión empresarial, además de especialización sectorial.
- Las bajas pueden generar costes y desorganización, pero no hay en las fuentes revisadas una estimación que les atribuya la mayor parte de la brecha salarial española.
- Los grupos jóvenes registran más episodios de incapacidad temporal; las bajas de los mayores duran más. El corte exacto de menores de 30 años queda sin acreditar.
- La cuña fiscal española es del 41,4 % para el perfil comparado: superior al 35,1 % de la OCDE y cercana al 41,7 % de sus 22 miembros de la UE.
- Reducir IRPF puede elevar el neto y reducir cotizaciones puede abaratar contratar; ninguna de las dos medidas garantiza por sí sola una subida del salario bruto.
El debate ha vuelto a Onda Cero este 6 de octubre. Antonio Garamendi, presidente de la CEOE, ha vinculado las subidas salariales a la productividad, ha señalado las dificultades que una ausencia provoca en negocios pequeños y ha reclamado revisar el efecto del IRPF. Son cuestiones conectadas, pero cada una requiere una comprobación distinta: cuánto se cobra, cuánto permite comprar y qué parte de la capacidad de pagar mejores sueldos depende de producir más valor.
1. El sueldo español es menor que el europeo, aunque Europa no tiene un único nivel salarial
Eurostat sitúa el salario anual medio ajustado a jornada completa en 33.700 euros para España en 2024, frente a 39.808 en la UE. La diferencia es del 15,3 %. Frente a Alemania alcanza el 37,4 % y frente a Francia el 23 %. España queda, en cambio, ligeramente por encima de Italia y claramente por encima de Portugal. La respuesta depende de con quién se compare.
Es salario bruto anual, antes de descuentos del trabajador. El ajuste a jornada completa evita que una mayor proporción de empleo parcial rebaje mecánicamente el promedio. Tampoco es el salario mediano, que divide a los trabajadores en dos mitades, ni lo que cobra una persona concreta. Dividir estos importes entre doce no reproduce una nómina con catorce pagas, complementos o periodos sin empleo.
| País o agregado | Euros brutos anuales |
|---|---|
| Dinamarca | 71.565 |
| Irlanda | 61.051 |
| Alemania | 53.791 |
| Francia | 43.790 |
| Unión Europea (27) | 39.808 |
| España | 33.700 |
| Italia | 33.523 |
| Portugal | 24.818 |
| Grecia | 17.954 |
Fuente: Eurostat, nama_10_fte, EUR. Precios corrientes; no ajustado por poder adquisitivo. Países Bajos se omite por su metodología distinta. Datos consultados el 6 de octubre de 2026.
Fuentes: [2] Eurostat · salario anual medio ajustado a jornada completa, 2024 · [3] Eurostat · metodología del salario equivalente a tiempo completo
2. Ajustar por precios y por impuestos cambia la distancia
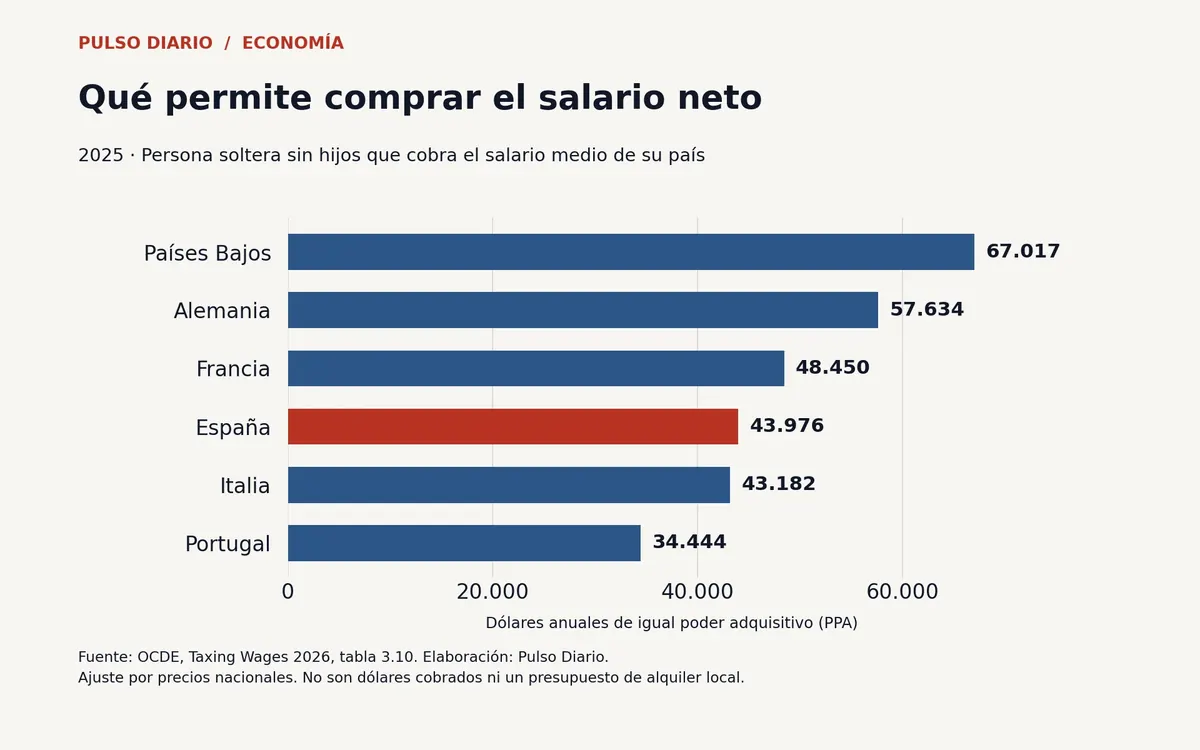
Para aproximarse a lo que permite comprar el sueldo, la OCDE calcula el ingreso neto de un trabajador soltero sin hijos que percibe el salario medio de su país y lo expresa en dólares de igual poder adquisitivo. En 2025, España alcanza 43.976 unidades: un 23,7 % menos que Alemania, un 9,2 % menos que Francia y un 1,8 % más que Italia.
El ajuste confirma una desventaja frente a parte de Europa, de tamaño desigual. La distancia con el promedio de los 22 países de la UE miembros de la OCDE es del 2,9 %. Ese agregado no equivale a toda la UE. Las cifras tampoco son dólares que entren en una cuenta bancaria. Son una unidad de comparación que corrige diferencias nacionales de precios.
Fuentes: [4] OCDE · Taxing Wages 2026, comparaciones de 2025 · [5] OCDE · metodología y límites de Taxing Wages
3. Lo que el promedio nacional deja fuera
Una comparación de poder adquisitivo utiliza una cesta nacional. No resuelve cuánto cuesta alquilar hoy en Madrid, Barcelona, París o Ámsterdam, ni distingue a quien tiene vivienda pagada de quien acaba de firmar un alquiler. Para decidir si una oferta permite vivir mejor habría que comparar salario neto, vivienda, transporte, cuidados y horas de trabajo en las ciudades concretas.
También importa la continuidad del empleo. Un buen salario por hora durante seis meses puede producir menos renta anual que otro inferior durante doce. Y las medias pueden subir porque aumenta el peso de puestos bien pagados, aunque un trabajador conserve el mismo sueldo. Por eso una clasificación nacional no sirve para afirmar que todos los españoles cobran un porcentaje fijo menos por hacer el mismo trabajo.
Las dos comparaciones anteriores proceden de fuentes, coberturas y años diferentes. No se puede restar el neto OCDE de 2025 al bruto Eurostat de 2024 para calcular impuestos, ni atribuir todo el estrechamiento de la brecha a una sola corrección.
Fuentes: [3] Eurostat · metodología del salario equivalente a tiempo completo · [5] OCDE · metodología y límites de Taxing Wages
4. Productividad: cuánto valor genera una hora de trabajo
La productividad laboral relaciona la producción con el trabajo utilizado. Medirla por hora efectivamente trabajada permite separar mejor eficiencia y duración de la jornada. Una hora puede generar más valor porque hay mejor maquinaria, software, formación, organización o productos por los que el cliente paga más. La misma persona puede producir resultados distintos con herramientas y procesos distintos.
El estudio de Matilde Mas, Francisco Pérez y Dirk Pilat identifica dos componentes del retraso español: menor inversión en tecnologías e intangibles y mayor peso de actividades tradicionales de menor intensidad digital. Los intangibles incluyen conocimiento, diseño, investigación, formación y organización. Comprar equipos sin adaptar los procesos limita lo que se obtiene de ellos.
Esa relación ayuda a entender por qué una economía puede sostener mejores salarios cuando genera más valor por hora. No establece una equivalencia automática entre el esfuerzo individual y la nómina, ni obliga a que cualquier mejora de productividad llegue íntegra al trabajador.
Fuentes: [7] Mas, Pérez y Pilat · Productivity, technology and intangible assets
5. Empresas pequeñas, capacidad de crecer y reparto del valor
El Banco de España compara empresas con asalariados en los sectores estudiados: en 2023 tenían una media de 8,8 empleados en España y 12,1 en la UE. Las diferencias aparecen también dentro de sectores. Una empresa de mayor escala puede repartir costes fijos, especializar tareas, acceder a financiación e invertir en innovación. El tamaño es una parte del problema, aunque crecer por sí solo no asegura una buena gestión.
La productividad tampoco decide por sí sola cómo se reparte la renta. Salarios y beneficios dependen de negociación, competencia y condiciones del mercado laboral. El Consejo de la Productividad señala que, desde 2018, la remuneración real por hora acumuló un aumento del 7,7 %, frente al 3,6 % de la productividad por hora. Es evidencia de que ambas magnitudes pueden avanzar a ritmos distintos.
El mismo Consejo estima un crecimiento anual de la productividad por hora del 1 % entre 2022 y 2025, compatible con creación de empleo. El Informe Anual 2025 del Banco de España también describe una mejora respecto a etapas anteriores. La brecha histórica persiste, pero su trayectoria reciente no se resume en un deterioro continuo.
Fuentes: [6] Banco de España · tamaño y crecimiento empresarial · [8] Consejo de la Productividad · primer informe anual · [16] Banco de España · Informe Anual 2025, capítulo 3
6. Las bajas tienen costes; su efecto sobre la productividad exige precisar la medida
Cuando una persona enferma, una empresa puede perder producción, contratar un sustituto o reorganizar tareas. En una plantilla pequeña resulta más difícil absorber la ausencia de una función esencial. Ese mecanismo hace razonable estudiar las bajas dentro del debate económico. No demuestra qué porcentaje de la diferencia salarial con Alemania o Francia explican.
Hay además una cuestión de cálculo. Si se produce menos porque se trabajan menos horas, la producción por empleado puede bajar. La producción por hora efectivamente trabajada no cae necesariamente en la misma proporción: disminuyen tanto la producción como las horas del denominador. Las sustituciones, los retrasos y la coordinación pueden alterar el resultado. Hay que medirlo, no darlo por supuesto.
Un ejemplo puramente aritmético: una actividad produce 100 unidades en 100 horas. Si una ausencia reduce ambas a 90, la producción total cae un 10 %, pero la productividad sigue en una unidad por hora. No describe lo ocurrido en España; explica por qué menos producción y menor productividad por hora no son sinónimos.
Fuentes: [1] Atresmedia · entrevista a Antonio Garamendi en Más de uno, 6 de octubre de 2026 · [7] Mas, Pérez y Pilat · Productivity, technology and intangible assets
7. Absentismo e incapacidad temporal no son intercambiables
Bajo absentismo pueden agruparse distintas ausencias y denominadores. Una baja médica es una situación de incapacidad temporal; no equivale a una ausencia injustificada. Para comparar informes conviene preguntar qué motivos incluyen, qué horas consideran disponibles y si cuentan personas, procesos o tiempo perdido.
La AIReF registra un aumento de episodios por contingencias comunes de 4,7 millones en 2017 a 8,6 millones en 2024. El número de procesos no es el número de personas: alguien puede tener varias bajas. Su herramienta distingue precisamente episodios, incidencia y duración.
La evaluación también separa los procesos cortos de los que superan quince días. Los segundos son menos frecuentes, pero pesan de otra manera sobre gasto y tiempo ausente. Agregar todo en un único porcentaje puede ocultar problemas que requieren soluciones distintas. Un episodio repetido de pocos días no plantea la misma necesidad sanitaria y organizativa que una recuperación prolongada.
| Medida | Qué permite conocer |
|---|---|
| Incidencia | Cuántos episodios nuevos se inician por población protegida y periodo. |
| Duración | Cuántos días permanece abierto un episodio. |
| Prevalencia | Cuántas personas o procesos están de baja en un momento o periodo. |
| Horas ausentes / horas previstas | Qué proporción del tiempo de trabajo se pierde con la definición elegida. |
Esquema explicativo de Pulso Diario. Las unidades, población cubierta y periodo deben comprobarse en cada estadística.
Fuentes: [9] AIReF · herramienta de incapacidad temporal · [12] AIReF · presentación de resultados de la evaluación
8. ¿Faltan más los menores de 30 años?
La evidencia disponible respalda una mayor frecuencia de episodios entre grupos jóvenes, pero la frase necesita matices. Los desgloses de la AIReF usan intervalos como 16-24 y 25-34 años: ninguno permite aislar sin más a todos los menores de 30. Una conclusión sobre menores de 35 no debe renombrarse como si fuera sobre menores de 30.
La cobertura de los datos de la AIReF publicada por EL PAÍS confirma el contraste esencial: más episodios entre jóvenes y mayor duración de las bajas entre trabajadores de más edad. Son dos dimensiones diferentes.
Para demostrar que un grupo pierde más tiempo habría que calcular días u horas ausentes por trabajador comparable. Y para explicar el motivo habría que considerar diagnóstico, ocupación, jornada y condiciones laborales. Contar episodios no prueba fraude, desinterés ni una menor productividad individual. La conclusión defendible es más estrecha: la frecuencia presenta diferencias por edad; la acusación general de que los jóvenes trabajan menos no se deduce de ese dato.
Fuentes: [10] AIReF · evaluación de la incapacidad temporal · [11] EL PAÍS · desglose por edad de los datos de la AIReF
9. Gestionar mejor las bajas implica salud y organización
La AIReF plantea reforzar coordinación, información y seguimiento. Su diagnóstico incluye la relación entre quien toma la decisión clínica y quien financia la prestación, las listas de espera y la presión sobre atención primaria. También estudia cambios normativos e incentivos. Reducirlo todo a una causa moral deja fuera esas dimensiones.
Nuestra lectura es que una política útil debería evaluar resultados concretos: menos demora diagnóstica, recuperación adecuada, reincorporaciones sostenibles y menos recaídas. Una reducción del número de partes no demuestra por sí sola que haya mejorado la salud o la producción.
En las empresas, prevenir riesgos y disponer de cobertura para tareas críticas puede reducir tanto enfermedad como desorganización. En el sistema público, mejorar el seguimiento debe conservar el criterio clínico. La pregunta económica relevante es cómo evitar ausencias prevenibles y prolongaciones innecesarias, sin convertir trabajar enfermo en el objetivo de la gestión.
Fuentes: [10] AIReF · evaluación de la incapacidad temporal · [12] AIReF · presentación de resultados de la evaluación
10. Qué paga la empresa y qué se descuenta al trabajador
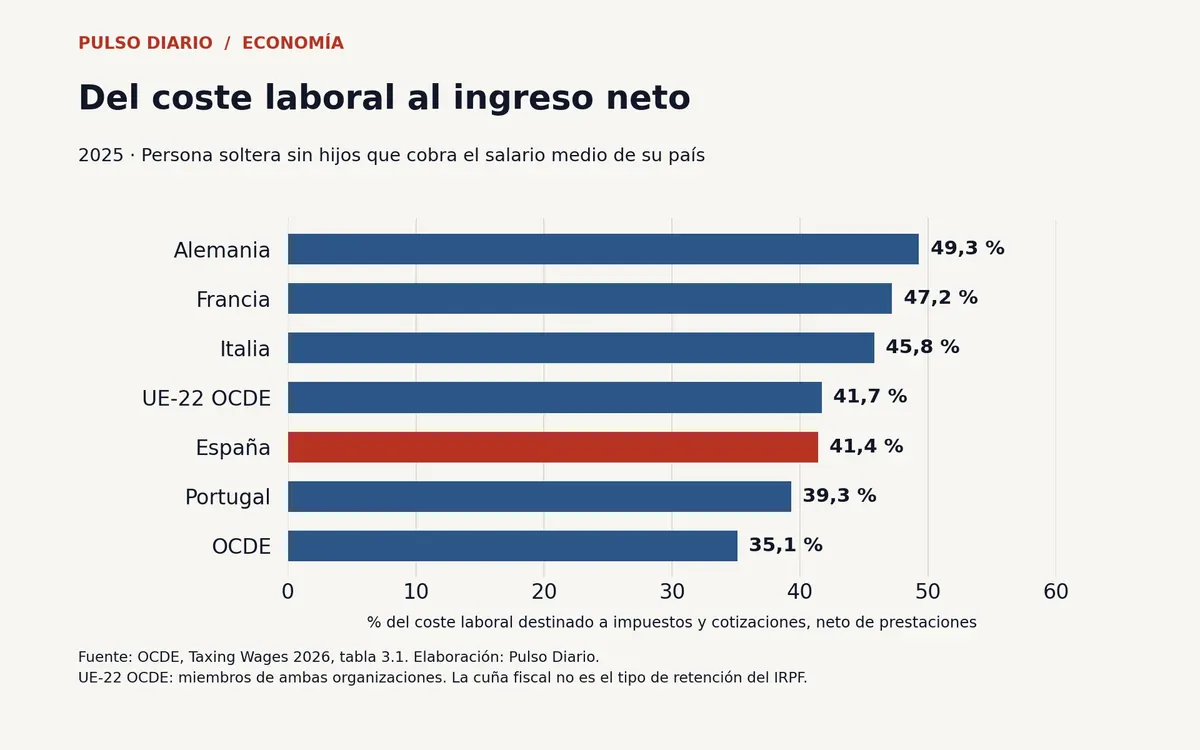
La cuña fiscal mide la diferencia entre coste laboral e ingreso neto: incorpora IRPF y cotizaciones de empresa y trabajador, descontando prestaciones monetarias cuando corresponden. Para un soltero sin hijos al salario medio, España registra un 41,4 % en 2025. Supera a la OCDE, pero está cerca del promedio de sus miembros de la UE y por debajo de Alemania, Francia e Italia.
En España, las cotizaciones empresariales equivalen al 23,4 % del coste laboral en ese modelo. Sobre el salario bruto, el IRPF representa el 17,1 % y las cotizaciones del empleado el 6,5 %, con redondeos. Son bases diferentes: sumarlas directamente produciría una cifra engañosa. La cuña del 41,4 % no es una retención del 41,4 % en la nómina.
Esta comparación no incluye el impuesto sobre sociedades ni todos los tributos de una empresa. Tampoco valora los servicios y prestaciones financiados. Una carga elevada puede afectar a contratación y renta disponible, pero el hecho de que otros países combinen una cuña superior con mejores salarios descarta una explicación fiscal única de la brecha.
Fuentes: [4] OCDE · Taxing Wages 2026, comparaciones de 2025 · [13] OCDE · composición de los impuestos sobre el trabajo
11. IRPF: el problema real de la inflación y lo que conviene distinguir
Si el sueldo sube para compensar precios y los parámetros fiscales no se actualizan, puede aumentar el tipo efectivo aunque no mejore la capacidad de compra. Es la progresividad en frío. El Banco de España ha documentado ese mecanismo mediante microsimulación; por tanto, discutir la actualización de tramos y mínimos tiene fundamento económico.
La incidencia depende de la renta, de los parámetros que se actualicen y de la normativa estatal y autonómica. Deflactar no es lo mismo que recortar todos los tipos. Una propuesta concreta debe precisar a qué contribuyentes beneficia, cuánto y con qué efecto recaudatorio.
En el resumen oficial de la entrevista, Garamendi contrapone aumentos del salario bruto y de las retenciones entre 2017 y 2025. Un crecimiento del importe retenido no significa que ese porcentaje del salario se retenga: importe, tipo medio y tipo marginal son conceptos distintos. Además, la retención es un pago a cuenta; la cuota final depende de la declaración. No hay que convertir una frase ambigua en un tipo impositivo que nadie ha demostrado.
Fuentes: [1] Atresmedia · entrevista a Antonio Garamendi en Más de uno, 6 de octubre de 2026 · [14] Banco de España · progresividad en frío del IRPF · [15] Agencia Tributaria · estructura estatal y autonómica del IRPF
12. Qué cambios podrían llevar más renta a los hogares
Cada instrumento actúa sobre una parte diferente. Una rebaja del IRPF puede aumentar el neto a igualdad de bruto. Reducir cotizaciones empresariales baja inicialmente el coste de contratar; cuánto acaba en salarios, empleo o margen empresarial depende de la respuesta de empresas y trabajadores. Prometer un traslado íntegro y automático al sueldo exigiría evidencia adicional.
Ambas opciones tienen un coste presupuestario que debe financiarse o compensarse. También cabe concentrar mejoras en rentas bajas, revisar deducciones o actualizar determinados parámetros. Comparar alternativas exige mostrar ganadores, coste y efecto esperado, además del titular de la rebaja.
Para una convergencia duradera, el diagnóstico apunta a invertir y organizar mejor la producción, facilitar el crecimiento de empresas viables, mejorar capacidades y asegurar que las ganancias alcancen a los salarios. La gestión de las bajas y la fiscalidad forman parte de esa agenda. Atribuir toda la distancia europea al absentismo, o cargarla sobre una generación, va más allá de lo que sostienen los datos revisados.
Fuentes: [6] Banco de España · tamaño y crecimiento empresarial · [7] Mas, Pérez y Pilat · Productivity, technology and intangible assets · [8] Consejo de la Productividad · primer informe anual · [14] Banco de España · progresividad en frío del IRPF
Fuentes y límites de verificación
Revisión cerrada el 6 de octubre de 2026. La intervención de Garamendi se documenta mediante el resumen oficial de Atresmedia; no se ha revisado una transcripción íntegra ni se ha localizado en ese resumen la frase específica sobre menores de 30 años. Se contrasta por separado, sin atribuirle una cita literal. El PDF de la AIReF devolvió errores de descarga: se consultaron extractos indexados del estudio, su divulgación y presentación, con apoyo secundario de EL PAÍS para la diferencia entre frecuencia y duración por edad. No se publica una tasa exacta para menores de 30 ni se estima qué parte de la brecha salarial causa el absentismo. Las diferencias porcentuales y gráficos son cálculos de Pulso Diario a partir de Eurostat y OCDE; las tablas usan años y universos distintos, identificados en cada caso. Las propuestas y ejemplos aritméticos se presentan como interpretación, no como resultados de una intervención evaluada.
Fuentes: [1] Atresmedia · entrevista a Antonio Garamendi en Más de uno, 6 de octubre de 2026 · [2] Eurostat · salario anual medio ajustado a jornada completa, 2024 · [3] Eurostat · metodología del salario equivalente a tiempo completo · [4] OCDE · Taxing Wages 2026, comparaciones de 2025 · [5] OCDE · metodología y límites de Taxing Wages · [9] AIReF · herramienta de incapacidad temporal · [10] AIReF · evaluación de la incapacidad temporal · [11] EL PAÍS · desglose por edad de los datos de la AIReF · [12] AIReF · presentación de resultados de la evaluación
Comentarios · ¿qué duda te queda?
¿Qué dato te ayudaría a entender mejor esta noticia? Comparte tu pregunta o señala un posible error con su fuente. Usaremos las dudas para orientar nuevas explicaciones, sin prometer una respuesta individual.
Los comentarios se revisan antes de publicarse. Respeta a los demás, aporta argumentos y evita publicidad o datos personales. Puedes eliminar tus propios comentarios.
Google se cargará al pulsar. Privacidad.
Has accedido con Google.
Más en Economía
Octubre suma 186.612 afiliaciones y 43.128 parados registrados: qué mide cada dato
La CNMC comunica nuevos expedientes a Apple y Amazon por el cumplimiento de su orden de 2023
El Tesoro busca hasta 6.500 millones en letras este martes: los plazos directos ya cerraron
Renta 2025: hoy termina el plazo para domiciliar el segundo pago si se domicilió el primero
El euríbor baja unas milésimas en octubre, pero una revisión anual de la hipoteca puede encarecerse
La nueva norma del aceite prevé retirar producción solo si se activa el umbral de sobreoferta
El déficit público sin ayuntamientos alcanza el 1,75% del PIB hasta agosto
El IPC mantiene la inflación anual en el 4,9% en el avance de octubre
La economía española crece un 0,6% en el tercer trimestre, una décima menos que en primavera
BBVA ganó 9.066 millones hasta septiembre, un 13,6% más
El BCE mantiene el tipo de depósito en el 2,50% ante la presión de la energía